


Warenkorb


Die von MiniFinder entwickelten Systeme nutzen intelligente Technologie und Echtzeitfunktionen, um Sicherheit, Schutz und Kontrolle im Alltag zu erhöhen.
Unsere Kategorien
Ausgewählte Produkte
Die von MiniFinder entwickelten Systeme nutzen intelligente Technologie und Echtzeitfunktionen, um Sicherheit, Schutz und Kontrolle im Alltag zu erhöhen.
Unsere Kategorien
Ausgewählte Produkte
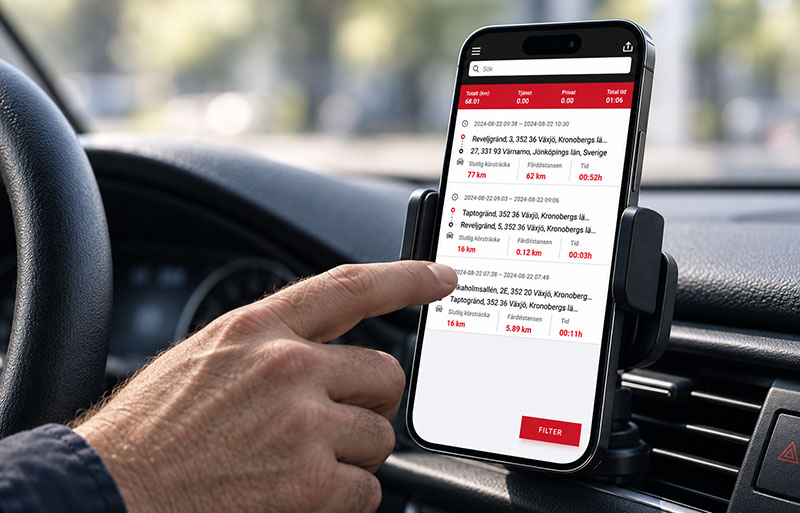
Die 1%-Regelung ist bequem – doch sie kostet viele Dienstwagenfahrer jedes Jahr tausende Euro zu viel an Steuern. Wer einen Firmenwagen mit hohem Bruttolistenpreis überwiegend geschäftlich nutzt, verschenkt mit der pauschalen Versteuerung bares Geld. Ein digitales Fahrtenbuch kann die Steuerlast drastisch senken, doch die Entscheidung hängt von konkreten Zahlen ab.
Dieser Ratgeber richtet sich an Selbstständige, Geschäftsführer, Freiberufler und Firmenwagenfahrer in Deutschland und Österreich, die ihre steuerliche Belastung beim Dienstwagen optimieren möchten. Dabei ist der Einsatz eines digitalen Systems nicht nur steuerlich, sondern auch organisatorisch relevant, etwa für eine verlässliche Fahrzeugdokumentation im Arbeitsalltag. Sie erfahren, wann welche Methode günstiger ist, wie viel Geld Sie tatsächlich sparen können und warum ein elektronisches Fahrtenbuch gegenüber handschriftlichen Aufzeichnungen die einzig realistische Lösung ist.
Kurzantwort: Ein digitales GPS-Fahrtenbuch lohnt sich finanziell in der Regel ab einem Bruttolistenpreis von circa 40.000 Euro und weniger als 50 % privater Nutzung des Fahrzeugs. In vielen Fällen amortisiert sich die Investition bereits innerhalb weniger Wochen.
Ihre Kern-Erkenntnisse aus diesem Artikel:
Wer einen Dienstwagen auch privat nutzt, muss den daraus entstehenden geldwerten Vorteil versteuern. Das deutsche Steuerrecht bietet dafür zwei Wege: die pauschale 1%-Prozent-Regelung oder die individuelle Fahrtenbuch-Methode. Beide Ansätze führen zu völlig unterschiedlichen Steuerbelastungen – je nach Fahrzeug, Nutzungsverhalten und Pendelstrecke.
Die 1% Regelung nach § 6 Abs. 1 Nr. 4 EStG setzt den geldwerten Vorteil pauschal mit 1 % des Bruttolistenpreises pro Monat an und bildet damit auch den privaten Teil der Nutzung pauschal ab. Die 1%-Regelung stellt damit einen festen monatlichen Steuerwert bereit – unabhängig davon, wie viel oder wenig Sie das Fahrzeug privat fahren.
Hinzu kommt ein Zuschlag von 0,03 % des Bruttolistenpreises je Entfernungskilometer zwischen Wohnung und erster Tätigkeitsstätte pro Monat. Bei einem Kfz mit 50.000 Euro Listenpreis und 30 km Arbeitsweg ergibt das allein 450 Euro monatlichen Zuschlag – zusätzlich zu den 500 Euro Grundpauschale. Die 1%-Regelung basiert auf 1 % des Bruttolistenpreises pro Monat, wobei der Bruttolistenpreis des Fahrzeugs die steuerliche Belastung entscheidend beeinflusst. Die 1%-Regelung kann bei hohen Fahrzeugkosten besonders ungünstig sein.
Für Elektrofahrzeuge gelten seit Mitte 2025 reduzierte Sätze: 0,25 % bei einem Listenpreis unter 100.000 Euro, 0,5 % darüber. Plug-in-Hybride werden mit 0,50 % angesetzt, sofern bestimmte Reichweiten- und Emissionsvorgaben erfüllt sind. Elektrofahrzeuge können unter bestimmten Bedingungen also deutlich günstigere Sätze erhalten.
Bei der Fahrtenbuch-Methode werden die tatsächlichen Fahrzeugkosten versteuert – und zwar nur der Anteil, der auf private Fahrten entfällt. Die Berechnungsbasis bilden sämtliche Aufwendungen: Abschreibung, Kraftstoff, Versicherungen, Wartung, Kfz-Steuer und weitere laufende Kosten. Der Privatanteil ergibt sich aus dem Verhältnis der privat gefahrenen Kilometer zur Gesamtlaufleistung.
Ein korrekt geführtes Fahrtenbuch kann die Steuerlast erheblich senken, besonders wenn die private Nutzung gering ist. Geringe Privatnutzung senkt den zu versteuernden Privatanteil drastisch. Beim Fahrtenbuch müssen allerdings alle beruflichen und privaten Fahrten lückenlos dokumentiert werden – mit Datum, Uhrzeit, Start- und Zieladresse, Kilometerstand, Strecke und Reisezweck. Dabei gelten diese Anforderungen grundsätzlich auch für elektronischen und handschriftlichen Fahrtenbüchern, damit die Dokumentation den steuerlichen Vorgaben entspricht. Ein elektronisches Fahrtenbuch muss alle erforderlichen Informationen lückenlos enthalten, damit das Finanzamt es akzeptiert.
Fahrtenbücher müssen mindestens zehn Jahre lang aufbewahrt werden – die Daten eines elektronischen Fahrtenbuchs müssen ebenfalls zehn Jahre lang archiviert werden.
Im Gegensatz zur 1%-Regelung, die nahezu maximale Bequemlichkeit bei minimalem Aufwand bietet, erfordert das Fahrtenbuch hingegen Genauigkeit. Mit einem digitalen GPS-Fahrtenbuch reduziert sich dieser Dokumentationsaufwand jedoch auf ein Minimum. Im nächsten Abschnitt erfahren Sie anhand konkreter Faustregeln, welche Methode für Ihre Situation die bessere Auswahl ist.
Die Theorie kennen Sie jetzt – doch wie entscheiden Sie in der Praxis? Drei Hauptfaktoren bestimmen, ob Sie mit der 1% Regelung oder dem Fahrtenbuch mehr Geld sparen: der Bruttolistenpreis des Fahrzeugs, Ihr privater Nutzungsanteil und die Entfernung zwischen Wohnung und Arbeitsstätte.
Die pauschale Versteuerung rechnet sich typischerweise in folgenden Szenarien:
Niedriger Bruttolistenpreis unter 30.000 Euro: Bei günstigen Gebrauchtwagen ist die monatliche Pauschale überschaubar. Achtung: Auch bei gebrauchten Fahrzeugen gilt stets der Listenpreis bei Erstzulassung – das kann bei älteren Premiummodellen zum Nachteil werden.
Hoher Privatanteil über 50% der gefahrenen Kilometer: Wer seinen Firmenwagen überwiegend privat nutzt, nähert sich mit dem Fahrtenbuch schnell der Pauschale an oder überschreitet sie sogar.
Kurze Pendelwege: Bei geringer Entfernung zwischen Wohnung und Arbeitsstätte bleibt der 0,03%-Zuschlag moderat.
Reine Elektrofahrzeuge mit Listenpreis unter 100.000 Euro: Durch den reduzierten Satz von nur 0,25% ist die Pauschale oft so niedrig, dass das Fahrtenbuch kaum Vorteile bietet. Der Break-Even-Privatanteil liegt bei E-Autos bereits bei circa 17%.
Ein digitales Fahrtenbuch bringt Ihnen spürbare finanzielle Vorteile in diesen Situationen:
Besonders spannend wird die Bewertung bei Hybrid- und Plug-in-Hybridfahrzeugen mit hohen Bruttolistenpreisen. Hier liegt der Break-Even-Privatanteil durch den reduzierten 0,5%-Satz bei etwa 30–40%. Fahrer im Außendienst mit solchen Fahrzeugen sollten genau rechnen.
Auch die laufende Kostenstruktur spielt eine Rolle: Niedrige Unterhaltskosten, günstige Versicherungsprämien und geringe Kraftstoffpreise begünstigen das Fahrtenbuch, denn jeder Kostenposten fließt in die Berechnung ein. Die monatlichen Kosten für ein elektronisches Fahrtenbuch liegen zwischen 3 € und 17 € – ein Bruchteil des typischen Einsparpotenzials.
Um den Unterschied in Euro greifbar zu machen, folgt nun ein konkretes Rechenbeispiel.
Zahlen überzeugen mehr als Faustregeln. Nehmen wir ein realistisches Szenario mit einem Elektrofahrzeug der gehobenen Mittelklasse – etwa ein BMW iX3 oder vergleichbares Modell.
Bei der 1%-Regelung mit dem reduzierten E-Auto-Satz von 0,25% ergibt sich: 0,25% × 60.000 € = 150 €/Monat Grundpauschale. Dazu der Zuschlag: 0,03% × 60.000 € × 25 km = 450 €/Monat. In Summe also ein geldwerter Vorteil von 600 € monatlich.
Beim Fahrtenbuch sieht die Rechnung anders aus: Die tatsächlichen Kosten pro Kilometer betragen 20.000 € ÷ 20.000 km = 1 €/km. Bei 3.000 km privater Nutzung ergibt sich ein geldwerter Vorteil von nur 3.000 € jährlich, also 250 € monatlich.
| Versteuerungsmethode | 1%-Regelung | Fahrtenbuch-Methode |
| Monatlicher geldwerter Vorteil | 600 Euro | 250 Euro |
| Jährlicher geldwerter Vorteil | 7.200 Euro | 3.000 Euro |
| Zusätzliche Steuerlast (42 % Grenzsteuersatz) | 3.024 Euro | 1.260 Euro |
| Sozialversicherungsbeiträge (ca. 20 %) | 1.440 Euro | 600 Euro |
| Gesamtmehrbelastung jährlich | 4.464 Euro | 1.860 Euro |
Ergebnis: Durch das Fahrtenbuch sparen Sie in diesem Szenario rund 2.604 Euro pro Jahr – wohlgemerkt bei einem E-Auto mit bereits reduziertem Satz. Bei einem Verbrenner mit vollem 1 %-Satz wäre die Differenz noch deutlich größer. Ein elektronisches Fahrtenbuch spart Steuern im Vergleich zur 1%-Regelung erheblich.
Finanztip nennt im Beispiel eines Audi A3 als Dienstwagen sogar eine Ersparnis von etwa 1.506 Euro jährlich – abzüglich der Kosten für das elektronische Fahrtenbuch verbleiben noch rund 1.200 Euro Vorteil. Bei teureren Fahrzeugen mit geringem Privatanteil steigen die Einsparungen entsprechend.
Damit Sie diese Vorteile allerdings tatsächlich realisieren können, muss Ihr Fahrtenbuch den strengen Anforderungen der Finanzbehörden standhalten. Warum das praktisch nur digital funktioniert, zeigt der nächste Abschnitt.
Die Ersparnis auf dem Papier nützt nichts, wenn das Finanzamt Ihr Fahrtenbuch bei einer Betriebsprüfung verwirft. Dann gilt rückwirkend die 1%-Regelung – und Sie zahlen nicht nur die Differenz nach, sondern möglicherweise auch Zinsen und Zuschläge. Die Hürden für eine Anerkennung sind hoch, doch mit der richtigen Lösung vollständig beherrschbar.
Die Statistik ist eindeutig: Der Großteil der handschriftlichen Fahrtenbücher werden vom Finanzamt bei Betriebsprüfungen abgelehnt. Lückenhafte Einträge, fehlende Angaben zum Fahrtziel, nicht plausible Kilometerstände oder nachträgliche Korrekturen ohne Dokumentation führen regelmäßig zur Nichtanerkennung.
Das Finanzamt akzeptiert nur vollständige und zeitnahe Einträge. Das handschriftliche Fahrtenbuch muss zeitnah geführt werden – in der Praxis ein enormer Aufwand, der im Tagesgeschäft von Selbstständige und Unternehmen kaum konsequent einzuhalten ist.
Lose Zettel oder Excel-Listen sind grundsätzlich nicht zulässig, da sie nachträglich verändert werden können, ohne dass Manipulationen erkennbar wären. Das Finanzamt akzeptiert elektronische Fahrtenbücher hingegen, wenn sie manipulationssicher sind und jede Änderung protokolliert wird.
GPS-gestützte Systeme protokollieren Fahrtendaten fälschungssicher. Ein digitales GPS-Fahrtenbuch reduziert den manuellen Dokumentationsaufwand auf ein Minimum: Start, Fahrtziel, Datum, Uhrzeit, Kilometerstand und Strecke werden automatisch erfasst. Das elektronische Fahrtenbuch erfasst automatisch Kilometerstand und Strecke, ohne dass der Fahrer während der Fahrt irgendetwas eingeben muss.
Nachträgliche Änderungen – etwa die Ergänzung des Reisezwecks – sind innerhalb einer definierten Frist möglich, werden aber lückenlos protokolliert und bleiben nachvollziehbar. Genau diese Kombination aus automatischer Erfassung und revisionssicherer Protokollierung macht den Unterschied bei der Betriebsprüfung.
Ein elektronisches Fahrtenbuch reduziert den Verwaltungsaufwand erheblich und minimiert den manuellen Aufwand. DSGVO-konforme Datenverarbeitung bei EU-Anbietern schafft zusätzliches Vertrauen – sowohl gegenüber dem Finanzamt als auch hinsichtlich des Datenschutzes für Ihre Mitarbeiter im Fuhrpark.
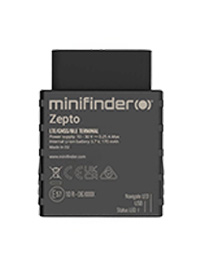
Unter den Fahrtenbuchanbietern auf dem Markt sticht das MiniFinder Digitale Fahrtenbuch als durchdachte Komplettlösung hervor. Das System basiert auf dem MiniFinder Zepto, einem kompakten OBD-GPS-Tracker mit den Maßen 67 × 49 × 25 mm und nur 63 g Gewicht. OBD-Stecker sind ab Baujahr 2004 in Fahrzeugen standardmäßig eingebaut, sodass die Installation reines Plug-and-Play ist – einfach einstecken, fertig. Kein Fachwissen nötig, kein Werkstattbesuch erforderlich.
Der Zepto unterstützt die GNSS-Systeme GPS, GLONASS, GALILEO und BEIDOU und liefert damit präzise Fahrzeugortung weltweit – in über 190 Ländern. Die SIM-Karte ist bereits im Gerät verbaut und aktiviert. Jede Fahrt wird automatisch mit Route, Distanz, Adressen und allen relevanten Fahrtdaten aufgezeichnet. Über die App am Smartphone oder den Browser am PC lassen sich Fahrten als geschäftlich oder privat kategorisieren, und die Fahrtenübersicht kann als PDF-Datei oder in anderen Formaten für den Steuerberater exportiert werden.
Die Daten werden DSGVO-konform auf europäischen Servern gespeichert – ein wesentlicher Vorteil gegenüber günstigen Billig-Trackern mit Servern außerhalb der EU. Zusätzlich bietet der Zepto Geofencing, Diebstahlwarnungen und Echtzeit-Ortung für maximale Sicherheit.
Der Preis: Die monatlichen Kosten für digitale Fahrtenbücher liegen branchenweit zwischen 3 € und 25 €. Anbieter wie Vimcar, Fleetize, Webfleet oder Lexware bieten ebenfalls elektronische Fahrtenbücher an. Je nach Version der jeweiligen Lösung können allerdings Funktionsumfang, Kosten und Fahrzeugkompatibilität variieren.
Im Vergleich punktet MiniFinder durch die Kombination aus schwedischer Ingenieursqualität, 30 Tagen Zufriedenheitsgarantie und der nahtlosen Verbindung von robuster Hardware mit intuitiver Software – ohne starre Vertragsbindungen oder komplizierte Einbauprozeduren. Das Gerät ist eine einmalige Ausgabe, das Abonnement gibt es bereits ab 6 Euro pro Monat. Verglichen mit dem Einsparpotenzial von mehreren tausend Euro pro Jahr amortisiert sich die Investition bereits in 2–3 Wochen.
Wer neben der Fahrtenbuchfunktion auch GPS-Tracking für den gesamten Fuhrpark benötigt, findet im MiniFinder-Ökosystem eine skalierbare Telematik-Lösung für Unternehmen jeder Größe – vom Einzelfahrzeug bis zum LKW-Fuhrpark.
Bei teuren Firmenwagen und geringer Privatnutzung sparen Sie mit einem digitalen GPS-Fahrtenbuch mehrere tausend Euro jährlich. Die Investition in Hardware und Abonnement ist minimal im Vergleich zur Steuerersparnis und amortisiert sich typischerweise innerhalb weniger Wochen. Je höher der Bruttolistenpreis, je geringer der Privatanteil und je länger Ihr Arbeitsweg, desto größer fällt der Vorteil aus.
Ihre konkreten nächsten Schritte:
Hier finden Sie Antworten auf häufige Fragen zum elektronischen Fahrtenbuch
Das Finanzamt akzeptiert elektronische Fahrtenbücher bei korrekter Nutzung. Die Pflicht-Inhalte jeder Fahrtenaufzeichnung umfassen: Datum, Uhrzeit, Start- und Zieladresse, Kilometerstand bei Abfahrt und Ankunft, gefahrene Strecke sowie den Anlass der Fahrt bei Geschäftsfahrten. Das elektronische Fahrtenbuch muss manipulationssicher sein, nachträgliche Änderungen müssen protokolliert und nachvollziehbar sein. Positionsdaten werden beim MiniFinder Zepto für ein Jahr gespeichert, die Fahrtenbuchdaten insgesamt müssen zehn Jahre archiviert werden. Lose Excel-Listen oder Zettelsammlungen werden grundsätzlich nicht anerkannt – ein Großteil der handschriftlichen Fahrtenbücher fallen bei Prüfungen durch.
Ein Wechsel zwischen den Versteuerungsmethoden ist grundsätzlich nur zum Jahresbeginn möglich. Die einzige Ausnahme: Bei einem Fahrzeugwechsel können Sie auch unterjährig die Methode ändern. Planen Sie die Umstellung daher rechtzeitig und beginnen Sie mit der Erfassung der Fahrdaten idealerweise vor dem Jahreswechsel, damit ab dem 1. Januar lückenlose Aufzeichnungen vorliegen. Eine Demo oder Testphase bei Ihrem gewählten Fahrtenbuchanbieter hilft, die Verwendung des Systems vor dem Start zu verstehen.
Fahrten zwischen Wohnung und erster Tätigkeitsstätte gelten steuerrechtlich als eigene Kategorie und werden separat ausgewiesen. Private Umwege auf einer Geschäftsfahrt müssen als private Kilometer dokumentiert werden. GPS-basierte Systeme wie der MiniFinder Zepto zeichnen die exakte Route auf – Sie können anschließend in der App die Fahrt entsprechend kategorisieren. Wichtig: Die Bewertung als geschäftlich oder privat sollte zeitnah erfolgen, idealerweise innerhalb einer Woche. So bleiben Ihre Fahrtenbücher auch bei detaillierter Prüfung durch die Finanzbehörden unangreifbar.
Ein kurzzeitiger technischer Ausfall führt nicht automatisch zur Verwerfung des gesamten Fahrtenbuchs. Der MiniFinder Zepto verfügt über eine interne Backup-Batterie (170 mAh), die auch bei unterbrochener Stromversorgung einen Betrieb sicherstellt. Sollte tatsächlich einmal keine automatische Erfassung möglich sein, müssen Sie die betroffenen Fahrten zeitnah manuell nachtragen – inklusive aller geforderten Informationen. Ein Blick auf den Funktionsumfang moderner Auto-GPS-Tracker zeigt, dass solche Ausfälle bei hochwertigen Geräten mit Multi-GNSS-Unterstützung (GPS, GLONASS, GALILEO, BEIDOU) in der Praxis extrem selten auftreten. MiniFinder gewährt Garantie auf die Hardware – ein weiterer Beleg für die Zuverlässigkeit der schwedischen Ingenieursarbeit.

Besuchen Sie unsere Kontaktseite.